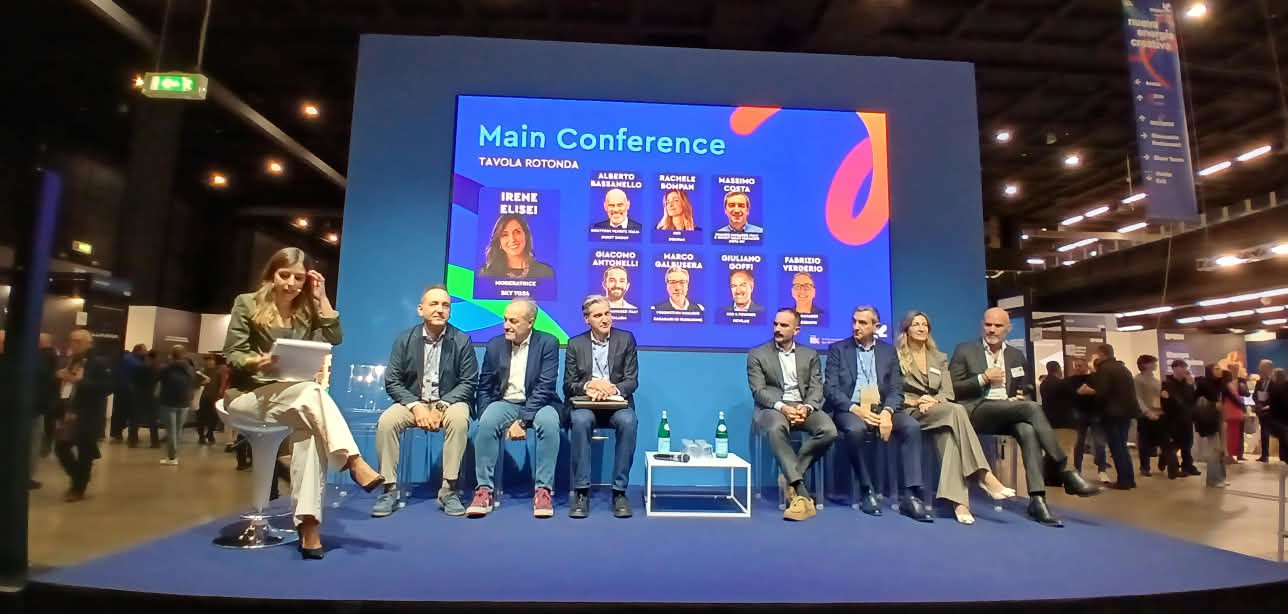
Gli operatori del settore analizzano il settore alla tavola rotonda “La comunicazione visiva in Italia: la ricerca di mercato che racconta il valore e il futuro della filiera”.
È stato questo il tema della main conference al Viscom, alla quale hanno partecipato Alberto Bassanelli, Durst; Rachele Bompan, Massimo Costa, Agfa; Giacomo Antonelli, Flyeralarm; Marco Galbusera, Cabagaglio Packaging; Giuliano Goffi, NewLab; Fabrizio Verderio, ColorZenit.
Questi i messaggi chiave che sono emersi dalla ricerca di mercato condotta da TEHA, discussi alla tavola rotonda.
La comunicazione visiva costituisce un ecosistema industriale rilevante per il paese, con circa 23 miliardi di fatturato, 7 miliardi di valore aggiunto e 85mila occupati.
La filiera ha continuato a crescere tra il 2019 e il 2024, e le prime evidenze per il 2025 confermano la dinamica positiva. Tuttavia, il ritmo di sviluppo rimane mediamente inferiore a quello dei principali benchmark economici nazionali, evidenziando uno spazio ancora significativo di crescita e trasformazione.
Struttura eterogenea
Dall’analisi e dalla discussione emerge che l’ecosistema della comunicazione visiva presenta una struttura fortemente eterogenea: le imprese più strutturate si concentrano prevalentemente nel nord e nei comparti a monte, mentre la filiera resta caratterizzata da una diffusa presenza di micro e piccole imprese.
Sono proprio le realtà minori dimensioni ad aver registrato le dinamiche di crescita più elevate negli ultimi anni, evidenziando un tessuto imprenditoriale frammentato, ma dinamico.
Un chiave importante è quella che segnala come il settore sia disposto alla propensione agli investimenti, nei prossimi 3 anni si prevede un aumento medio del 54%, mas del 57% tra le micro imprese e 59% tra le medie.
Investimenti in tecnologie produttive
Dall’analisi svolta emerge che la sfida per il settore non è quella di aggiungere capacità produttiva, ma di puntare su un nuovo modello industriale, che integra investimenti in tecnologie produttive, automazione, IA, digitalizzazione, dati, software e competenze, trasformando l’innovazione in maggiore produttività, efficienza operativa e capacità di personalizzazione.
Nuovi servizi
La filiera percepisce una elevata incertezza del mercato come principale freno allo sviluppo, ma rimane focalizzato sull’Italia e solo il 19% di espandersi all’estero.
In questo contesto, l’ampliamento dell’offerta verso nuovi servizi emerge come una leva strategica per la crescita futura, favorendo la diversificazione delle attività, l’innovazione e il rafforzamento della competitività delle imprese.
Verso il valore aggiunto
Infine, la domanda sta spostando la competizione dal prodotto al valore della soluzione: costi, margini, rapidità e personalizzazione diventano così i requisiti di base, mentre il 48% delle imprese individua nelle soluzioni su misura la principale evoluzione futura del settore.
Per competere, la filiera deve quindi superare la logica della singola commessa e trasformarsi in un fornitore di soluzioni integrate, combinando progettazione, produzione, digitale, installazione e servizi continuativi.

Scrivi un commento